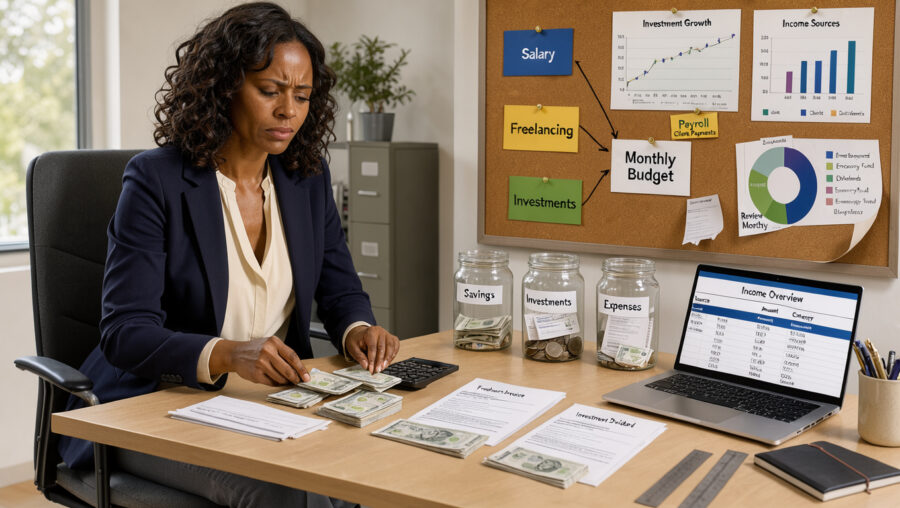
Muitos brasileiros equilibram salários fixos com trabalhos extras, investimentos e bicos ocasionais. Essa variedade traz liberdade, mas também dificulta manter as contas em dia.
Gerenciar fluxos que chegam em datas e valores variados exige disciplina. Sem um método claro, é fácil perder o controle do orçamento mensal.
Adotar Estratégias para organizar o dinheiro recebido de fontes diferentes é o primeiro passo para conquistar tranquilidade. Separar as entradas e definir critérios para cada gasto ajuda qualquer pessoa a decidir com segurança.
Este guia mostra, de forma prática, como transformar a bagunça financeira em um sistema eficiente. O objetivo é simplificar sua rotina e fazer cada centavo trabalhar a seu favor.
Principais Pontos
- Identificação clara de todas as entradas mensais.
- Importância de separar o orçamento fixo dos ganhos variáveis.
- Criação de critérios para decisões financeiras mais seguras.
- Uso de ferramentas simples para monitorar o fluxo de caixa.
- Como evitar o consumo impulsivo com rendas extras.
- Planejamento focado na estabilidade a longo prazo.
O cenário brasileiro de múltiplas fontes de renda
O mercado de trabalho brasileiro passa por uma transformação profunda. Diversificar os ganhos virou regra para muitos profissionais. Eles já não dependem de um único contracheque para manter o padrão de vida e alcançar objetivos financeiros.
Por que trabalhadores passaram a combinar salário, freelas e investimentos
A busca por segurança financeira impulsiona essa mudança. Ao unir emprego formal, trabalhos como freelancer e investimentos, a pessoa cria proteção contra imprevistos.
Essa estratégia permite aproveitar diferentes habilidades e oportunidades. Quando uma fonte de renda variável oscila, as outras ajudam a equilibrar o orçamento doméstico.
Dados recentes sobre renda, informalidade e trabalho por conta própria
O Brasil tem alta informalidade, com milhões de pessoas trabalhando por conta própria. Esse movimento mostra a necessidade de adaptação a um mercado flexível e exigente.
O papel do IBGE, do Banco Central e da Receita Federal no acompanhamento desse movimento
Instituições como o IBGE acompanham o crescimento do trabalho autônomo e a renda das famílias. O Banco Central observa os efeitos dessas mudanças sobre o consumo e o crédito no país.
A Receita Federal fiscaliza e organiza os tributos dessas múltiplas entradas. O cidadão precisa entender como cada órgão analisa suas atividades para evitar problemas com o fisco.
Principais dificuldades para controlar entradas com datas e valores diferentes
O maior desafio para quem diversifica os ganhos é controlar a renda variável. Diferentemente do salário fixo, esses valores não têm periodicidade garantida, dificultando o planejamento financeiro.
A seguir, compare os tipos de recebimento e os desafios que eles trazem ao orçamento:
| Tipo de Receita | Previsibilidade | Frequência | Impacto na Renda Variável |
|---|---|---|---|
| Salário CLT | Alta | Mensal | Baixo |
| Freelance | Baixa | Eventual | Alto |
| Dividendos | Média | Trimestral/Anual | Médio |
| Vendas Autônomas | Baixa | Variável | Alto |
Gerenciar essas entradas exige disciplina e ferramentas adequadas. Sem controle rigoroso, aumenta o risco de desorganização financeira, principalmente quando pagamentos e contas vencem em datas diferentes.
Estratégias para organizar o dinheiro recebido de fontes diferentes
Manter o controle de despesas começa com uma visão detalhada de todas as entradas. Quando o dinheiro vem de várias origens, a desorganização pode esconder desperdícios ou investimentos.
Mapeamento de todas as receitas fixas, variáveis e eventuais
O primeiro passo é listar tudo que entra no orçamento mensal. Separe o que é garantido, como o salário, daquilo que varia, como comissões ou freelas.
Registre também receitas eventuais, como bônus ou vendas esporádicas. Esse mapa mostra a capacidade real da pessoa para pagar suas contas.
Separação entre renda pessoal, profissional e rendimentos de investimentos
Misturar o dinheiro da empresa com o pessoal é um erro comum. O ideal é manter contas bancárias distintas para cada finalidade.
Ao separar os rendimentos de investimentos, a pessoa vê o crescimento do patrimônio sem misturá-lo ao fluxo diário. Essa prática facilita o controle de despesas e a análise de rentabilidade.
Criação de categorias para salário, comissões, aluguéis, dividendos e trabalhos pontuais
Organizar as entradas por categorias ajuda a identificar a maior fonte do orçamento. Uma estrutura definida permite um acompanhamento mais preciso.
- Salário: Renda fixa mensal.
- Comissões e Freelas: Renda variável baseada em desempenho.
- Aluguéis e Dividendos: Renda passiva de investimentos.
- Trabalhos pontuais: Ganhos extras esporádicos.
Como registrar receitas sem contar duas vezes o mesmo valor
Um erro frequente acontece ao transferir valores entre contas próprias. Para evitá-lo, registre somente a entrada original no sistema de gestão.
Transferências internas não são novas receitas e não devem entrar nessa categoria. Com esse cuidado, o controle de despesas fica confiável e evita falsas impressões sobre o saldo disponível.
Como montar um fluxo de caixa pessoal confiável
Dominar o fluxo de caixa pessoal é o primeiro passo para buscar tranquilidade financeira. Quando o dinheiro entra em datas diferentes e vem de várias fontes, organizar-se evita desequilíbrios.
Uso de uma única visão mensal para entradas e saídas
Uma gestão eficiente reúne todas as movimentações em um só lugar. Assim, você vê o saldo final do mês e encontra gargalos no orçamento com mais facilidade.
A clareza visual é a maior aliada de quem deseja poupar. Use planilhas ou aplicativos financeiros para registrar cada centavo e evitar entradas ou saídas esquecidas.
Definição da data efetiva de recebimento de cada fonte
Muitas pessoas consideram o dinheiro disponível antes de ele cair na conta. Registre a data exata de cada crédito e respeite os prazos de compensação das instituições financeiras.
Previsão de receitas incertas provenientes de renda variável
Quem trabalha com renda variável precisa agir com cautela e conservadorismo. Na previsão mensal, considere apenas o mínimo que você tem certeza de receber. Trate ganhos extras como bônus, não como parte do orçamento fixo.
Diferença entre valor previsto, valor recebido e valor disponível
Entender esses três conceitos evita surpresas desagradáveis no fim do mês. O valor previsto é sua meta, enquanto o valor recebido é o que entrou. Já o valor disponível é o que sobra depois do pagamento das obrigações.
"O controle financeiro não é sobre restringir a liberdade, mas sobre criar as condições para que ela exista de forma sustentável."
Conciliação bancária para comparar registros e extratos
A conciliação bancária confere suas anotações com as informações do extrato bancário. Esse hábito evita erros de digitação e mantém seu controle financeiro fiel à realidade.
Identificação de tarifas, débitos automáticos, transferências e lançamentos pendentes
Durante a conciliação bancária, confira itens que podem passar despercebidos no dia a dia. Observe estes pontos:
- Tarifas bancárias mensais que consomem o saldo.
- Débitos automáticos de contas de consumo.
- Transferências agendadas que ainda não foram processadas.
- Lançamentos pendentes de cartões de crédito.
Faça essa checagem regularmente para manter seu fluxo de caixa pessoal atualizado. Essa rotina traz mais segurança para suas decisões financeiras futuras.
Divisão de contas e planejamento do orçamento doméstico
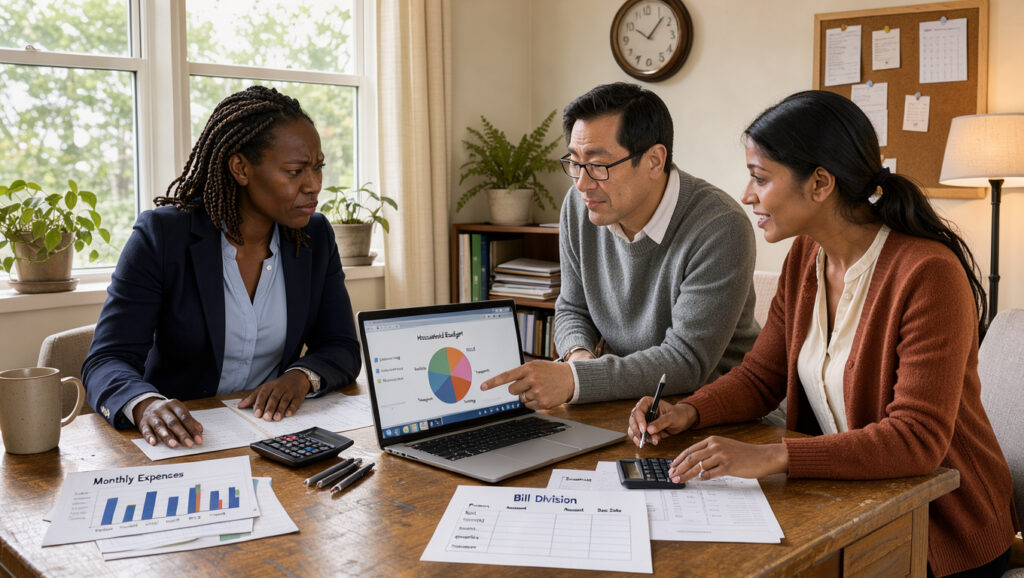
A organização do orçamento doméstico começa com clareza na divisão de contas. Quando várias pessoas contribuem para o lar, regras claras evitam conflitos e garantem pagamentos em dia.
Separação das despesas essenciais, variáveis, sazonais e discricionárias
Para manter a saúde financeira, classifique cada gasto. As despesas essenciais, como aluguel e luz, têm prioridade. Gastos variáveis, como supermercado, podem mudar conforme a necessidade do mês.
Planeje antes as despesas sazonais, como o IPTU ou as matrículas escolares. Gastos discricionários, como lazer e assinaturas, são os primeiros cortes quando o orçamento aperta.
Como dividir contas da casa sem perder a visão do orçamento individual
A divisão de contas deve ser justa, sem ignorar a realidade financeira de cada pessoa. Cada morador deve controlar seus rendimentos e separar uma parte fixa para as despesas comuns.
Critérios para ratear aluguel, condomínio, energia, internet e supermercado
Uma prática comum é dividir as contas de forma proporcional à renda. Quem ganha mais pode assumir uma parte maior do aluguel e do condomínio. Energia e internet podem ter divisão igual, para todos responderem pelo consumo.
| Tipo de Despesa | Exemplo | Frequência | Prioridade |
|---|---|---|---|
| Essencial | Aluguel | Mensal | Alta |
| Variável | Supermercado | Mensal | Média |
| Sazonal | IPTU | Anual | Alta |
| Discricionária | Streaming | Mensal | Baixa |
Definição de limites para gastos conforme a previsibilidade da renda
O orçamento doméstico precisa ser flexível para lidar com instabilidade. Com renda variável, defina limites usando o menor valor recebido por mês. Assim, a família evita compromissos que não poderá pagar em meses de vacas magras.
Ajustes necessários quando uma fonte de receita diminui ou atrasa
Imprevistos acontecem, por isso tenha um plano de contingência. Quando uma receita atrasa, reduza logo os gastos discricionários. Manter a comunicação aberta entre os moradores é essencial para reprogramar pagamentos e evitar o acúmulo de juros por atraso.
Impostos e cuidados com receitas de origens distintas
Ganhar de fontes variadas traz liberdade, mas também exige cuidado ao prestar contas ao fisco. Com entradas diferentes, o planejamento tributário ajuda a evitar problemas futuros.
Quando o planejamento tributário se torna necessário
O planejamento tributário é essencial quando suas entradas ficam mais complexas. Se recebe de fontes distintas, entenda o impacto de cada uma na declaração anual. Agir cedo evita surpresas e multas desnecessárias.
Diferenças entre salário, prestação de serviços, aluguel e investimentos
Cada tipo de rendimento segue uma regra específica de tributação no Brasil. O salário retido na fonte segue uma lógica diferente dos ganhos como autônomo ou dos rendimentos de aluguéis. Investimentos, por sua vez, podem ter tributação exclusiva ou definitiva, conforme a modalidade escolhida.
Documentos e comprovantes que devem ser guardados ao longo do ano
Para manter tudo em ordem, organize seus documentos todos os meses. Guarde notas fiscais, recibos de prestação de serviços, contratos de aluguel e informes de rendimentos bancários. Manter um arquivo digital ou físico organizado facilita o preenchimento da declaração de ajuste anual.
Obrigações relacionadas ao carnê-leão, ao Imposto de Renda e ao MEI
Profissionais autônomos e quem recebe aluguéis de pessoas físicas devem acompanhar o carnê-leão. Quem possui CNPJ, como o MEI, deve cumprir obrigações específicas, incluindo a declaração anual de faturamento. O Imposto de Renda reúne todas essas informações com precisão.
Importância de confirmar regras atualizadas nos canais oficiais da Receita Federal
As leis brasileiras mudam com frequência e podem afetar seu bolso. Consulte os canais oficiais da Receita Federal para confirmar as normas vigentes. Nunca confie apenas em boatos ou informações desatualizadas encontradas na internet.
Riscos de misturar movimentações pessoais e profissionais na mesma conta
Um erro comum é usar a conta pessoal para receitas de negócios ou freelas. Isso dificulta a conciliação bancária e confunde a comprovação da origem dos recursos. Separar as contas mantém a transparência e fortalece seu planejamento tributário.
Reserva de emergência para quem tem renda instável
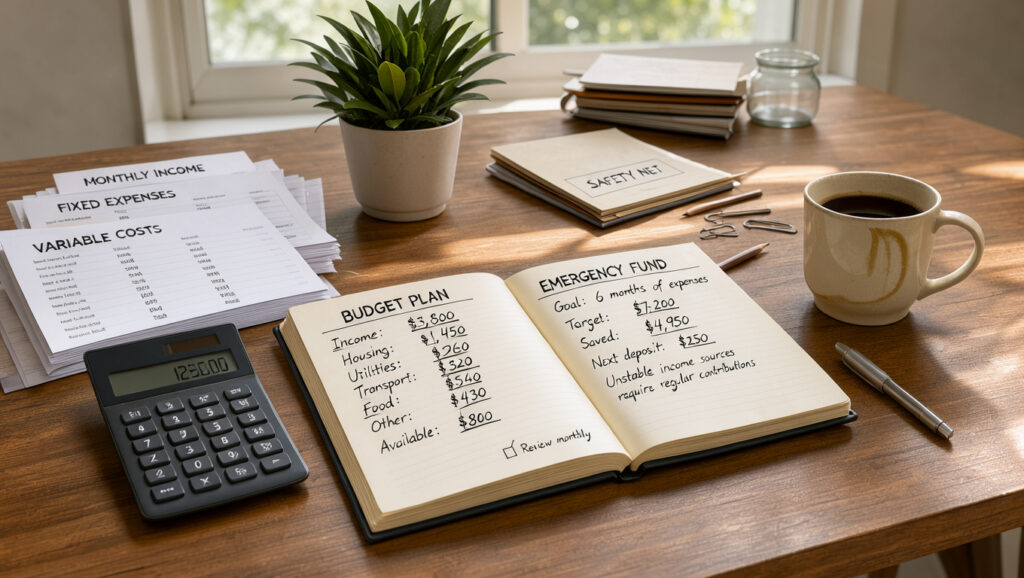
Quem trabalha por conta própria precisa de uma reserva de emergência bem estruturada para ter tranquilidade. Ela protege contra oscilações do mercado e imprevistos pessoais.
Como calcular o custo mensal real antes de definir a reserva
Comece listando todos os gastos essenciais para manter o padrão básico de vida. Some moradia, alimentação, saúde e transporte, mas retire despesas supérfluas, cortáveis numa crise.
Esse valor mostra o seu custo de sobrevivência mensal. Ele será a base para definir quanto manter numa conta de fácil acesso.
Critérios para escolher o tamanho da reserva conforme a estabilidade das receitas
O tamanho ideal da reserva de emergência depende da previsibilidade dos ganhos mensais. Quem tem renda mais instável precisa de uma reserva maior para enfrentar períodos de vacas magras.
Diferenças entre quem recebe salário fixo e quem depende de renda variável
Trabalhadores com salário fixo geralmente conseguem manter uma reserva equivalente a seis meses de despesas. Para quem depende de renda variável, o ideal é guardar de nove a doze meses de gastos. Isso garante mais segurança diante das incertezas.
| Perfil de Renda | Tamanho da Reserva | Foco Principal |
|---|---|---|
| Salário Fixo | 3 a 6 meses | Estabilidade |
| Renda Variável | 9 a 12 meses | Proteção contra oscilações |
| Autônomo/Freela | 12+ meses | Segurança total |
Onde manter o dinheiro para priorizar liquidez e segurança
A reserva de emergência deve ficar em investimentos com alta liquidez e baixo risco. Contas remuneradas de bancos digitais e títulos do Tesouro Selic são excelentes opções para isso.
O objetivo principal não é gerar lucro, mas garantir a preservação do capital. O dinheiro deve ficar disponível imediatamente para uma necessidade urgente, sem perdas causadas pelo mercado.
Como repor a reserva depois de usar parte do valor
Se precisar usar o valor guardado, planeje uma reposição gradual. Inclua essa meta no orçamento mensal e trate-a como uma despesa fixa obrigatória.
A disciplina é essencial para reconstruir a segurança financeira. Depois de recuperar o equilíbrio, você retoma a paz de espírito para continuar investindo em projetos de longo prazo.
Metas financeiras e decisões para melhorar o controle
O equilíbrio financeiro começa quando objetivos abstratos se transformam em metas financeiras tangíveis. Defina valores exatos, prazos realistas e aportes mensais que caibam no orçamento atual.
Transformação de objetivos em valores, prazos e aportes mensais
Para realizar os planos, detalhe o custo de cada meta e o prazo para alcançá-la. Divida o valor total pelo número de meses para calcular o aporte necessário, tornando o processo mais acessível e menos intimidador.
Ordem de prioridade entre dívidas, reserva, investimentos e projetos pessoais
Definir uma ordem ajuda a manter o caminho. Primeiro, quite dívidas com juros altos e construa uma reserva de emergência sólida. Após garantir essa segurança, foque em investimentos de longo prazo e projetos pessoais.
Regras para direcionar ganhos extras sem comprometer o orçamento
Bônus e freelas são receitas extraordinárias, não convites para gastar imediatamente. Uma regra de divisão mantém a disciplina quando o dinheiro chega de forma inesperada.
Distribuição entre consumo planejado, segurança financeira e investimentos
Para ganhos extras, adapte a regra dos 50/30/20. Separe uma parte para consumo planejado, outra para segurança financeira e o restante para investimentos. Assim, o patrimônio cresce de modo constante e sustentável.
Ferramentas digitais e rotinas de revisão que facilitam o acompanhamento
Aplicativos de gestão e planilhas automatizadas facilitam o acompanhamento das metas financeiras. Eles mostram o progresso em tempo real e impedem que pequenos desvios virem grandes problemas.
Periodicidade ideal para revisar o fluxo de caixa e atualizar as metas
A revisão mensal é ideal para quem busca controle total. No fim de cada mês, ajuste o fluxo de caixa e confirme se as metas financeiras ainda fazem sentido. Essa prática favorece o sucesso no longo prazo.
Conclusão
Gerenciar ganhos de várias fontes exige disciplina e uma visão clara do fluxo de caixa. O sucesso financeiro depende de registrar cada entrada, separar as contas e manter o foco nas metas de longo prazo.
O primeiro passo é anotar todos os valores recebidos, fixos ou variáveis. Ferramentas como o Organizze e planilhas simples mostram o saldo real disponível. Essa rotina reduz a incerteza, permite prever mudanças e facilita ajustes rápidos quando uma fonte de renda oscila.
Uma reserva de emergência sólida protege o orçamento contra imprevistos. Guarde esse valor em contas com liquidez diária, como as do Nubank ou do Banco Inter. Isso garante segurança quando há instabilidade, e um planejamento tributário adequado evita surpresas com o Leão e mantém a saúde do patrimônio em dia.
A jornada para o equilíbrio financeiro acontece um passo de cada vez. Comece hoje a organizar suas receitas e veja a tranquilidade aumentar ao assumir o controle total do dinheiro. A consistência nos registros diários é o segredo para alcançar a liberdade e realizar projetos pessoais com segurança.