Ao aprender como analisar taxas e encargos antes de contratar serviços financeiros, muitos brasileiros deixam de olhar apenas a parcela mensal. Essa visão limitada pode esconder tarifas ocultas, impostos e seguros, elevando muito o valor final da dívida.
Para evitar surpresas, o consumidor precisa entender o conceito de Custo Efetivo Total. Esse indicador mostra o valor real da operação, pois reúne juros, tributos e outras despesas obrigatórias. Esses custos são impostos pelas instituições.
Uma análise organizada muda a forma de lidar com empréstimos ou cartões. Ao verificar esses detalhes, você compara ofertas de forma justa e consegue economizar dinheiro a longo prazo. Assim, faz escolhas mais conscientes para o seu bolso.
Principais pontos de atenção
- O perigo de olhar apenas para a taxa de juros nominal.
- A importância vital do Custo Efetivo Total (CET).
- Como identificar tarifas escondidas em contratos bancários.
- A necessidade de comparar diferentes instituições financeiras.
- O impacto dos impostos no valor final do crédito.
O que mudou no mercado financeiro e por que as taxas exigem atenção
O mercado financeiro brasileiro mudou muito e exige mais atenção dos consumidores. Serviços digitais e novos concorrentes aumentaram a transparência, mas também trouxeram mais complexidade.
Hoje, não basta olhar apenas o valor da parcela mensal. É preciso entender todos os encargos da operação para evitar surpresas no fim do mês.
Novas regras, alertas e orientações do Banco Central sobre tarifas e crédito
A regulamentação do banco central conduz grande parte dessas mudanças. O órgão busca reduzir diferenças de informação e exige detalhes sobre cada cobrança em empréstimos e financiamentos.
"A transparência é o pilar fundamental para a saúde financeira do cidadão e para a eficiência do mercado de crédito no Brasil."
Essas regras garantem acesso claro ao custo efetivo total antes da assinatura. Assim, taxas escondidas e seguros não solicitados não aumentam a dívida sem o conhecimento do cliente.
Quais instituições e serviços estão envolvidos
As regras de transparência abrangem muitos participantes do mercado. Grandes bancos, fintechs e cooperativas de crédito devem seguir os mesmos padrões de clareza.
As exigências incluem contas, crédito pessoal, financiamento de veículos e cartões. As tarifas bancárias devem aparecer com destaque em todos os canais de atendimento.
Como consumidores, bancos e fintechs reagem à maior transparência
O mercado reage de formas diferentes a essa mudança. Bancos tradicionais adaptam sistemas antigos, enquanto fintechs usam a transparência para atrair clientes atentos.
Os consumidores também estão mais atentos. Eles comparam propostas digitais e usam o custo efetivo total como principal critério de escolha.
As consequências de comparar apenas a taxa anunciada
Olhar somente a taxa nominal de juros pode sair caro. Uma oferta com juros baixos pode esconder tarifas bancárias altas e taxas administrativas.
A tabela mostra como diferentes componentes podem mudar o valor final de um serviço financeiro:
| Componente | Impacto no Custo | Frequência |
|---|---|---|
| Taxa de Juros | Alto | Mensal |
| Tarifas Bancárias | Médio | Única ou Mensal |
| Seguros Obrigatórios | Variável | Única |
| Impostos (IOF) | Fixo | Única |
Ignorar esses detalhes significa perder o controle do próprio orçamento. Com uma análise completa, o cliente escolhe melhor e protege o próprio dinheiro.
Como analisar taxas e encargos antes de contratar serviços financeiros
A transparência financeira começa quando o consumidor aprende a ler uma proposta com atenção. Saber como analisar taxas e encargos antes de contratar serviços financeiros ajuda a evitar surpresas no orçamento mensal.
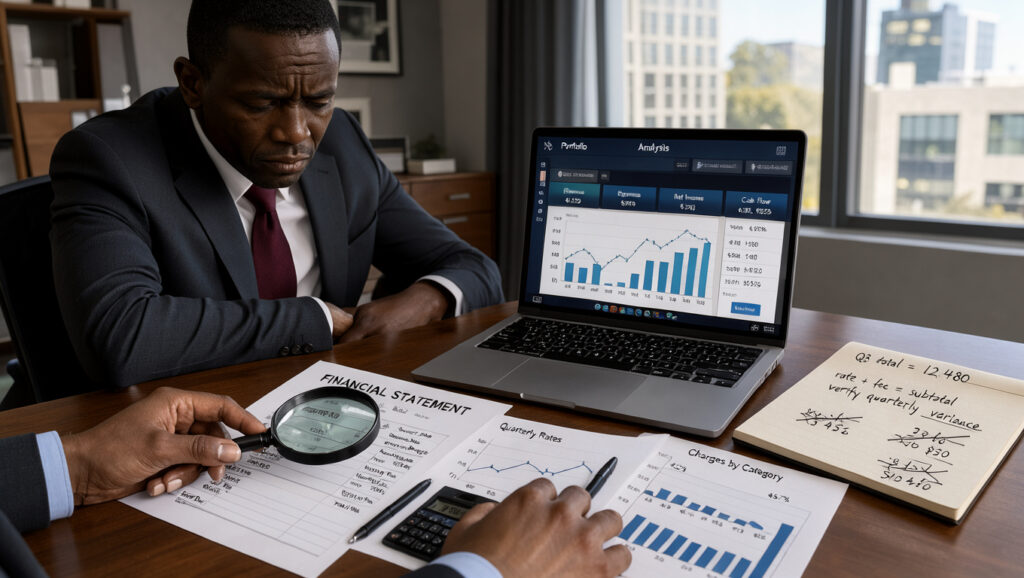
Identificar todos os componentes do preço do serviço
Muitas vezes, o valor destacado no anúncio mostra apenas parte do custo. Separe cada cobrança para entender o preço total do serviço.
Juros, tarifas bancárias, impostos e custos administrativos
Os juros mostram o custo do dinheiro ao longo do tempo, mas não são os únicos. As tarifas bancárias, o IOF e os custos administrativos elevam o preço final.
Taxas de abertura, manutenção, avaliação e seguros associados
Instituições financeiras podem cobrar taxas de abertura de crédito ou manutenção de conta. Também podem incluir seguros prestamistas ou de proteção financeira. Esses custos elevam o valor total sem chamar a atenção do consumidor.
Usar o custo efetivo total para comparar propostas de crédito
O Custo Efetivo Total (CET) ajuda a comparar ofertas de diferentes bancos. Ele reúne todos os encargos em um único percentual anual.
Diferença entre a taxa nominal e o custo efetivo total
A taxa nominal mostra apenas os juros. O CET reúne juros, taxas, seguros e outros encargos. Sempre foque no CET para descobrir a opção mais barata.
Como conferir o CET em empréstimos, financiamentos e cartões
Por lei, as instituições devem informar o CET antes da contratação. Confira o valor no contrato ou no simulador oficial da instituição financeira.
"O preço é o que você paga. O valor é o que você leva."
Entender o impacto dos juros compostos no valor final
Os juros compostos incidem sobre o saldo devedor acumulado a cada período, como uma bola de neve. Esse efeito pode transformar uma dívida pequena em um montante impagável se o pagamento demorar muito.
Verificar se a cobrança ocorre uma única vez ou todos os meses
Nem todo custo é recorrente. Algumas taxas surgem apenas na contratação, enquanto outras acompanham as parcelas mensais.
- Taxas únicas: Taxas de cadastro ou avaliação de bens.
- Taxas mensais: Manutenção de conta, seguros ou anuidades.
Organizar esses dados traz clareza para uma decisão segura. A tabela abaixo mostra como identificar esses custos:
| Tipo de Custo | Frequência | Impacto no Orçamento |
|---|---|---|
| Juros | Mensal | Alto |
| IOF | Única | Médio |
| Seguro | Mensal | Baixo |
Cláusulas contratuais que podem aumentar o custo da contratação
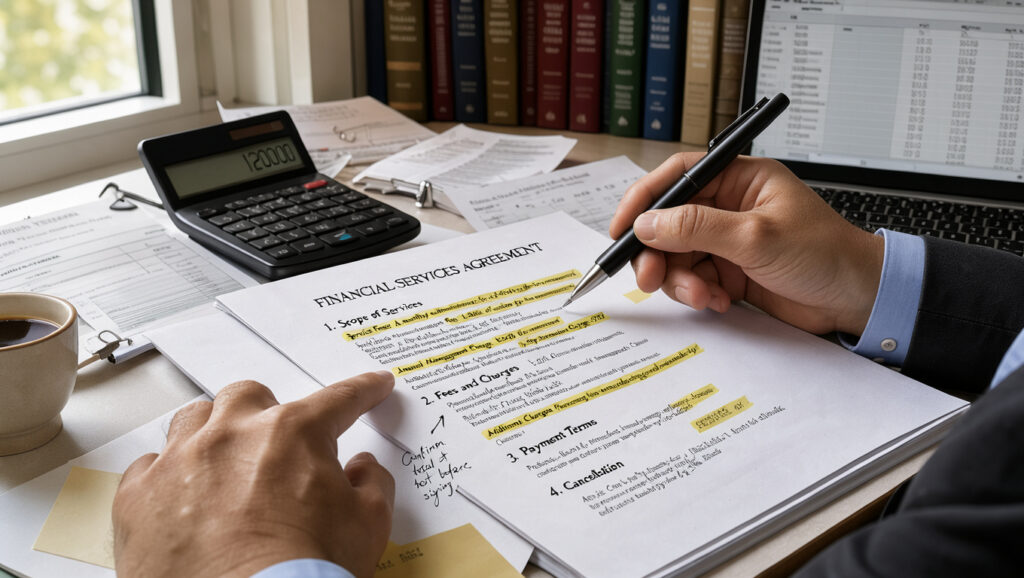
Muitas vezes, o custo final de um serviço financeiro esconde surpresas nas entrelinhas dos contratos. É fundamental que o consumidor dedique tempo para analisar as cláusulas contratuais antes de assinar qualquer documento. Isso ajuda a evitar surpresas financeiras no futuro.
Ler as condições de reajuste, atraso, cancelamento e renovação
Todo contrato bancário possui termos sobre mudanças nos valores ao longo do tempo. Verifique taxas de renovação automática e multas pesadas por cancelamento antecipado.
O atraso no pagamento também gera encargos, que variam conforme a instituição. Ler atentamente essas condições evita transformar uma dívida pequena em uma bola de neve.
Identificar o funcionamento do crédito rotativo e do pagamento mínimo
O crédito rotativo está entre as modalidades mais caras do mercado brasileiro. Ao pagar apenas o mínimo da fatura, o cliente financia o saldo restante com juros muito altos.
Como os encargos se acumulam quando a fatura não é quitada
Sem quitar o total, os juros compostos incidem diariamente sobre o saldo devedor. Esse acúmulo pode dobrar a dívida em poucos meses e dificultar o pagamento pelo orçamento familiar.
Quando a migração para parcelamento pode alterar o custo
Muitas instituições oferecem o parcelamento da fatura como alternativa ao rotativo. Apesar de parecer organizado, calcule se o custo total, com juros, supera a dívida original.
Reconhecer serviços acessórios incluídos sem necessidade
É comum encontrar seguros, títulos de capitalização ou pacotes de serviços não solicitados pelo cliente. Esses itens aumentam silenciosamente o custo mensal e podem passar despercebidos na fatura.
O que fazer diante da cobrança de serviços não contratados
Ao identificar uma cobrança de serviços não contratados, o consumidor deve agir imediatamente. Busque corrigir o erro e obter o estorno dos valores pagos indevidamente.
Reunir contratos, comprovantes, faturas e protocolos de atendimento
Antes de reclamar, organize toda a documentação necessária. Guardar protocolos de atendimento e cópias de faturas prova que o serviço nunca foi solicitado ou autorizado.
Acionar a instituição, o Banco Central e os órgãos de defesa do consumidor
Se a instituição não resolver o problema, entre em contato com o Banco Central ou órgãos como o Procon. Formalizar a queixa é um direito que protege o cidadão contra práticas abusivas.
| Tipo de Encargo | Impacto no Custo | Ação Recomendada |
|---|---|---|
| Crédito Rotativo | Muito Alto | Evitar ao máximo |
| Serviços Acessórios | Médio | Solicitar cancelamento |
| Multa por Atraso | Alto | Pagamento em dia |
| Parcelamento | Variável | Comparar o CET |
Como montar uma planilha de comparação antes de decidir
Organizar suas finanças começa com uma ferramenta simples e poderosa: a planilha de comparação. Ao colocar ofertas lado a lado, o consumidor visualiza o impacto real de cada escolha no bolso.
Organizar propostas com os mesmos prazos e valores
Para uma análise justa, alinhe todas as propostas. Compare o mesmo valor total e prazo de pagamento entre as instituições financeiras.
Campos essenciais: taxa mensal, taxa anual, CET, tarifas e impostos
Sua tabela deve ter colunas que mostrem o custo real. Inclua a taxa mensal, a taxa anual e o Custo Efetivo Total (CET). Esse indicador reúne todos os encargos e impostos aplicados.
Valor da parcela, total pago e custo em caso de atraso
Calcular a parcela é apenas o começo. Some o total pago ao fim do contrato, considerando os efeitos dos juros compostos. Verifique também as multas por atraso.
Simular cenários de contratação e mudança de condições
A flexibilidade ajuda na hora de contratar crédito. Simular situações diferentes mostra como seu orçamento reagirá a mudanças inesperadas.
Comparação entre pagamento à vista, parcelamento e crédito rotativo
Avalie se pagar à vista oferece descontos reais ou se o parcelamento cabe no orçamento mensal. Evite o crédito rotativo: suas taxas são altas e podem desequilibrar suas contas rapidamente.
Impacto de antecipações, amortizações e multas de cancelamento
Verifique se o contrato permite antecipar parcelas com redução proporcional dos juros compostos. Conheça as multas de cancelamento para evitar prejuízos, caso encerre o serviço antes do prazo.
"A organização é o primeiro passo para a liberdade financeira, pois transforma a incerteza em decisões baseadas em fatos concretos."
Confirmar as informações diretamente nos canais oficiais
Antes de finalizar sua planilha de comparação, valide os dados nos sites ou aplicativos oficiais dos bancos. Dados desatualizados podem gerar conclusões erradas sobre o custo final do serviço.
Fazer uma checagem final antes de assinar ou aceitar digitalmente
Leia com atenção todas as cláusulas do contrato. Confirme se as condições simuladas aparecem fielmente no documento final. Faça isso antes de assinar digitalmente.
| Critério | Proposta A | Proposta B |
|---|---|---|
| Taxa Mensal | 1,5% | 1,8% |
| CET Anual | 22% | 25% |
| Parcela | R$ 500,00 | R$ 520,00 |
Conclusão
Escolher um serviço financeiro exige olhar além da parcela mensal atrativa. O consumidor consciente prioriza o Custo Efetivo Total e entende o peso real de cada compromisso no orçamento.
Avaliar taxas, juros compostos e encargos ocultos protege o patrimônio contra surpresas. Instituições como o Banco Central do Brasil oferecem ferramentas essenciais para essa verificação antes de qualquer assinatura digital.
Ler atentamente as cláusulas contratuais evita contratar serviços acessórios desnecessários. Controlar reajustes e regras de atraso traz mais tranquilidade no longo prazo.
Em caso de dúvidas sobre cobranças indevidas ou termos obscuros, procure os canais oficiais das instituições financeiras. Órgãos de defesa do consumidor, como o Procon, orientam cidadãos em situações de conflito.
O planejamento financeiro sólido nasce da comparação criteriosa entre diferentes propostas. Ao analisar cada detalhe, o usuário controla sua saúde financeira e evita gastos desnecessários.